新NISAをこれから始めるなら楽天証券かSBI証券、どちらを選んでも大きな差は出ません。どちらも主要なインデックスファンドを扱っていて、手数料面でも大きな差が出にくい設計になっています。それよりも「ポイントをどこで使っているか」「普段どんな決済をしているか」で決めた方が、後々ラクです。
どうも、くろまめです。
そもそも比較する意味、あるのか?
比較記事を読んでも読んでも「どっちも良さそう」としか出てこない、という経験がある人もいると思います。それ、当たり前なんです。両社とも新NISAの対象になる主要なインデックスファンドを扱っていて、信託報酬も大きな差がないことが多いからです。
つまり商品のラインナップで迷う必要はほとんどないということ。じゃあ何で選ぶのか。ここが今日の本題です。
私は証券口座を両方持っています。もともとはSBI証券で、正直、使いやすかったです。ところがOlive(三井住友カード)を作ったら、ちょうどそのタイミングでクレカ積立のポイントが改悪されたんです。作ったばっかりなのに、ふざけんなと思いました。
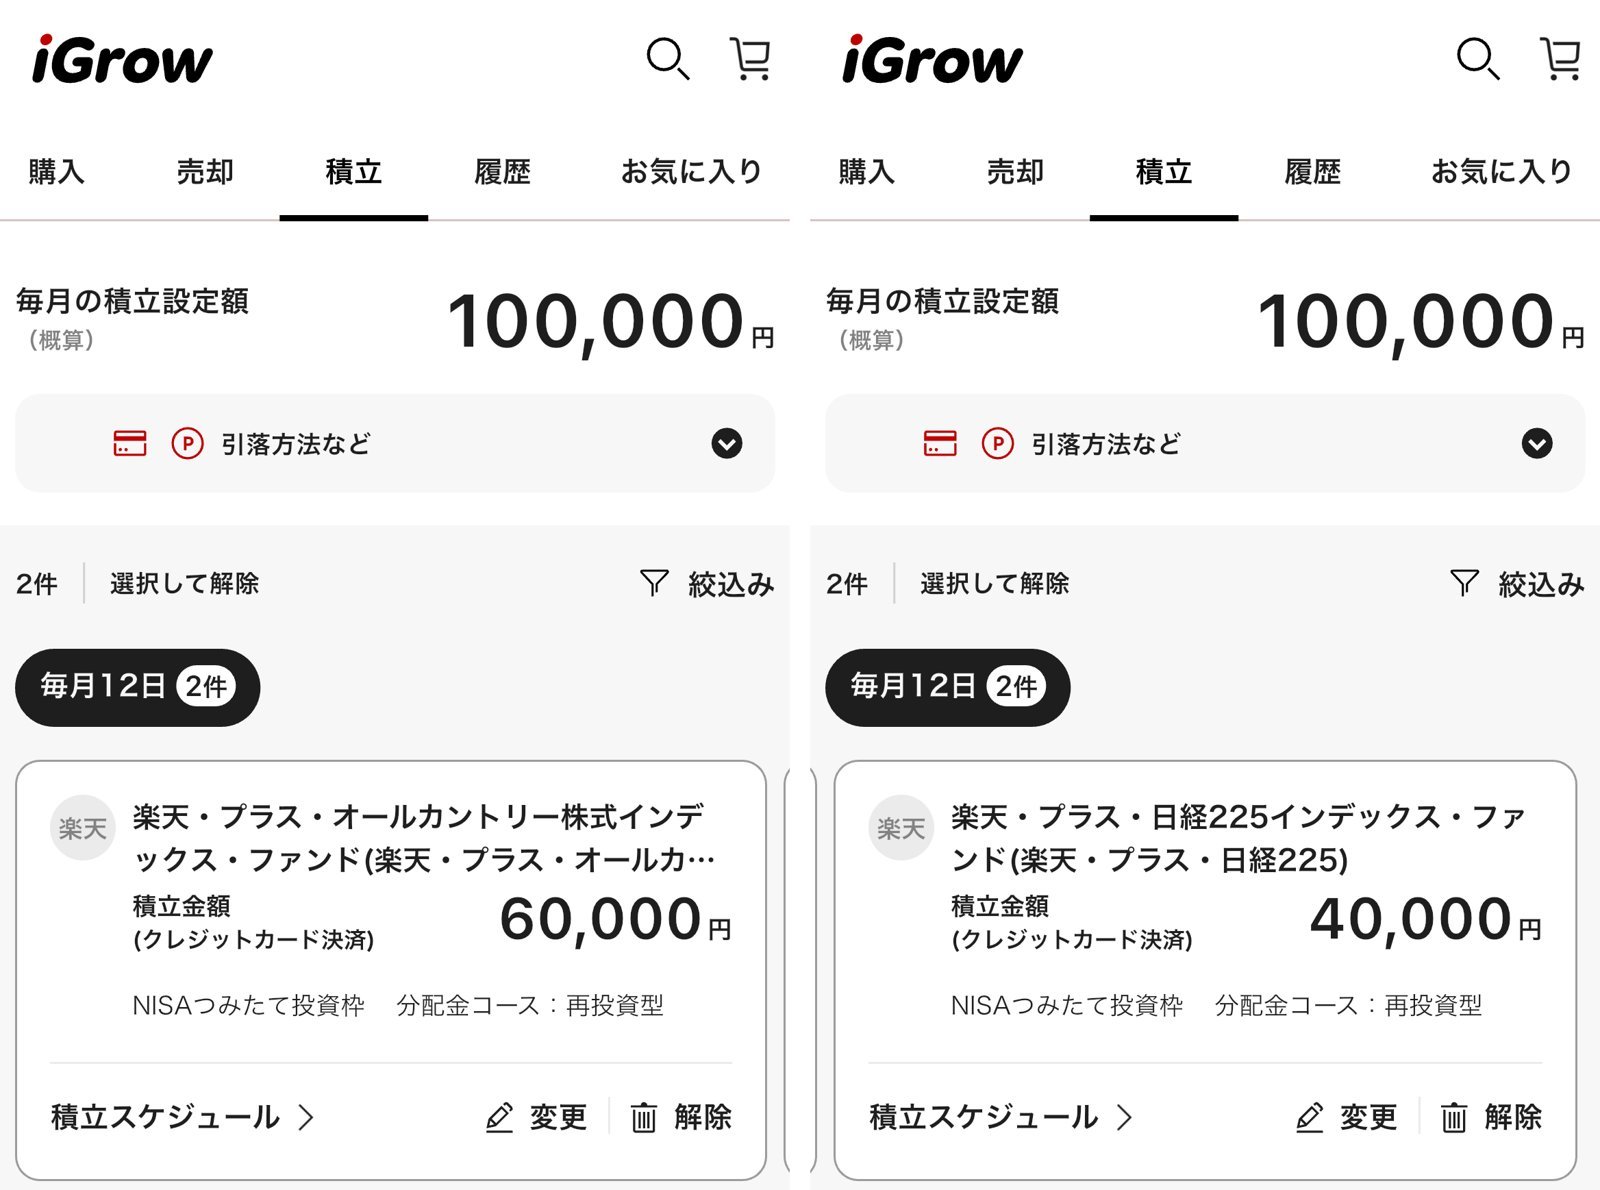
もともと楽天のサービスもよく使っていたので、それならNISAごと楽天に移管しようと決めました。新NISAが始まるタイミングで楽天証券に移して、積立も月10万円にしています。今はメインが楽天証券です。つまり私が乗り換えた理由は、商品でも画面でもなく「ポイントの条件」と「普段どこの経済圏にいるか」でした。ここが今日の話の軸になります。
ポイント経済圏で決めるのが一番早い
楽天証券とSBI証券、どちらも投資信託の積立でポイントが貯まる仕組みがあります。ここで大事なのは「貯まるポイントの種類」ではなく「そのポイントを自分が普段使っているか」です。
楽天のサービスをよく使っている人なら楽天証券にしておくと、ポイントが生活の中で自然に回収できます。たとえば楽天市場でよく買い物をする、楽天モバイルを使っている、楽天カードで日々の支払いをしている、といったケースです。ポイントは「貯まる」こと自体より「気づいたら使っている」状態になっているかどうかが、長く続けるコツだと思います。
一方でPontaポイントやVポイントをよく使う人、あるいは三井住友カードで決済することが多い人は、SBI証券の方がポイントの受け皿として自然です。ここ、地味に効きます。普段のポイントカードや決済アプリを思い浮かべて、どちらの経済圏に自分が近いかで決めるのが一番早い方法です。
判断に迷ったら、財布やスマホのアプリ一覧を一度見返してみてください。普段使っている決済手段やポイントカードを書き出すだけで、どちらの経済圏に寄っているかは意外とはっきりします。
クレカ積立は「還元率」と「決済の仕方」を見ておく
新NISAのつみたて投資枠は、クレジットカード決済で積み立てるとポイントが付く仕組みが両社にあります。カード積立には月ごとの上限額があり、カードの種類やランクによって変わるのは主にポイント還元率です。最新の条件は公式サイトで確認してください。
確認する順番としては、まず普段使っているカードがどちらの証券会社のカード積立に対応しているかを見る、次にそのカードでの還元率を公式サイトで確認する、そのうえで積立額を決める、という流れがおすすめです。カードのランクによって還元率に差が出るので、積立額を決める前に公式サイトで確認しておくと設定がスムーズです。
私自身、積立額を月10万円まで増やしたのは収入が増えたのと支出を削ったのと両方が重なった結果でした。最初から10万円だったわけではなく、旧NISAで月3万3333円から始めています。積立額は後から増やせます。最初の設定で完璧を目指さなくて大丈夫です。
UI・アプリの使い勝手は「慣れ」でしかない
比較記事でよく出てくる「どちらのアプリが見やすいか」問題。これ、正直どっちでもいいと思っています。最初は多少使いにくく感じても、1ヶ月も触っていれば慣れます。
それより大事なのは、アプリを頻繁に開かない設定にできるかどうかです。相場を毎日見ると気持ちが揺れるので、私は見る頻度を減らしました。価格が上がった下がったに一喜一憂していると、積立を自動化した意味がなくなってしまうんですよね。
通知をオフにできるか、通知の頻度を調整できるか。この辺りを見ておくと、日々の「見すぎ」を防げます。見る頻度を減らす工夫としては、通知を切る以外に、アプリをホーム画面から1階層奥にしまっておく、月1回など確認するタイミングをあらかじめ決めておく、といったやり方も効果的です。
向き不向きで考えるなら
楽天証券が向いているのは、普段から楽天のサービスを使っていてポイントを自然に使い切れる人です。SBI証券が向いているのは、Pontaポイントや三井住友カードをよく使う人です。どちらも商品ラインナップで大きく損をすることはないので、迷ったときは普段の決済習慣を基準にすれば十分です。
注意点としては、NISA口座は1人1口座しか持てないため、金融機関を変更する場合は所定の手続きと時間がかかります。年の途中で変更すると、その年の非課税枠の扱いに制約が出ることもあるので、変更を考えている人は事前に各社の案内を確認しておくと安心です。
どちらかで迷ったまま止まっているなら
一番もったいないのは「どっちがいいか決めきれないから、まだ始めていない」という状態です。年間の非課税枠は使わなかった分を翌年に繰り越せないので、比較に時間をかけている間にも機会は過ぎていきます。
楽天のサービスをよく使っているなら楽天証券、Pontaポイントや三井住友カードをよく使うならSBI証券。この基準で十分です。どちらを選んでも、やることは同じです。インデックスファンドを選んで、積立額を決めて、自動設定にして、あとは相場を見ない。これだけです。
私は旧NISAで月3万3333円から始めて、収入と支出のバランスを整えながら今の積立額まで増やしてきました。最初から大きな金額である必要はまったくありません。今日、口座開設のページを一つ開いてみる。それだけで十分な一歩だと思います。
新NISA 始め方・手順を5ステップで解説|初心者が最初に設定すべきこと
それでは、次でお会いしましょう。またね。
■ 投資に関する免責事項
当サイトで提供する情報は、投資助言を目的としたものではありません。掲載されている情報は情報提供のみを目的としており、投資に関する最終判断はご自身の責任で行ってください。
- 投資は自己責任のもと、余剰資金で行ってください
- 元本保証はありません
- 過去の実績は将来の成果を保証するものではありません
※本記事は2026年10月時点の情報です。税制・制度・各種条件は変更される場合があるため、最新情報は公式サイト等でご確認ください。