つみたてNISAで迷ったら、全世界株式のインデックスファンド1本から始めれば十分だと思っています。個別株を選ぶ必要はなく、「どの会社が上がるか」を当てにいく作業そのものがいりません。
どうも、くろまめです。
ちなみに「つみたてNISA」は2023年までの呼び名で、2024年からの新NISAでは「つみたて投資枠」になっています。ただ検索ではまだ「つみたてNISA」で調べる人が多いので、この記事でもその感覚で話します。
そもそも「銘柄」を選ぶ話ではない
つみたてNISAで買うのは、株の銘柄ではなく投資信託です。1本の中に何百、何千社もの株が入っているので、1社ずつ見て選ぶ必要はありません。
ここで迷いやすいところです。「どれが儲かるか」を探し始めると、答えのない問いに時間を使い続けることになります。見るべきなのは次の3点だけです。
- 中身が広く分散されているか(全世界、全米など)
- 信託報酬(持っている間ずっとかかる手数料)が低いか
- 純資産が増え続けていて、途中で終わりそうにないか
つみたて投資枠の対象になっているのは、金融庁が定めた基準を満たした投資信託です。ただ、基準を満たしているからといって、値動きや中身が自分に合うとは限りません。対象商品の条件は変わることがあるので、最新の内容は金融庁や証券会社の公式サイトで確認してください。
私が毎月積み立てているのはこの2本
今の積立は、楽天証券で毎月10万円。つみたて投資枠でクレジットカード決済にしています。クレカ積立の上限額や対象になるカードは、証券会社やカード会社で条件が違い、改定もあるので、始める前に最新の条件を公式サイトで確認してください。中身はこうです。
- 楽天・プラス・オールカントリー株式インデックス・ファンド(オルカン)6万円
- 楽天・プラス・日経225インデックス・ファンド 4万円
土台はオルカンです。理由は単純で、私はびびりだから。アメリカだけ、日本だけに賭けるのが怖いので、世界中にまとめて分散してくれるものがいい。
日経225は、今後の日本の成長にも期待して足しました。ここは完全に私の好みです。オルカンだけでも成立するので、真似する必要はありません。
S&P500とオルカンで迷うなら
よく比べられる2本ですが、正直、大差ないと考えています。
実は私も最初は、オルカンとS&P500を半々で積み立てていました。ところがオルカンの中身にもアメリカがかなり大きな比率で入っていて、重ねるとアメリカに偏りすぎていると気づいたんです。それでS&P500の積立は外しました。オルカンの国別比率は月ごとに変わるので、気になる人は運用会社の月次レポートで最新の数字を見てください。
S&P500は今後も好調になる可能性があると思っています。でも、アメリカが落ちたときにズドンと下がるより、広く分散させておきたかった。外したあとも、それまでに買った分は持ったままです。
どちらを選んでも間違いではありません。迷うなら「アメリカ1本は怖いか、平気か」で決めればいいと思います。怖いならオルカン、平気ならS&P500。それだけです。
なお、2本のどちらが上がるかを当てようとするのはおすすめしません。当たったかどうかは、数十年後にしかわからないからです。
どの商品を選んでも、下がる年は来る
おすすめ銘柄を決めても、安心はできません。どの商品を選んでも、価格が下がる時期は来ると考えておいたほうがいいです。
私は株が大きく下がると、むしろ買い増したいと思うほうです。積立も下がったからやめる、ということはありません。安く買えるタイミングだと思っているので。
積立が続いているのは、自動で引き落とされる設定にしているからというのも大きいです。続けやすさで言えば、商品選びより設定のほうが効くと思います。相場の見方に不安がある人は、インデックス投資で相場を見ないコツ|会社員が淡々と続ける方法も読んでみてください。
金額はいくらから?
私は旧NISAのとき、月3万3333円から始めました。そこから新NISAのタイミングで月10万円にしています。
固定費で削って大きかったのは保険・通信料・スマホ代でした。金額が大きいところから手を付けると、効果が出やすいです。
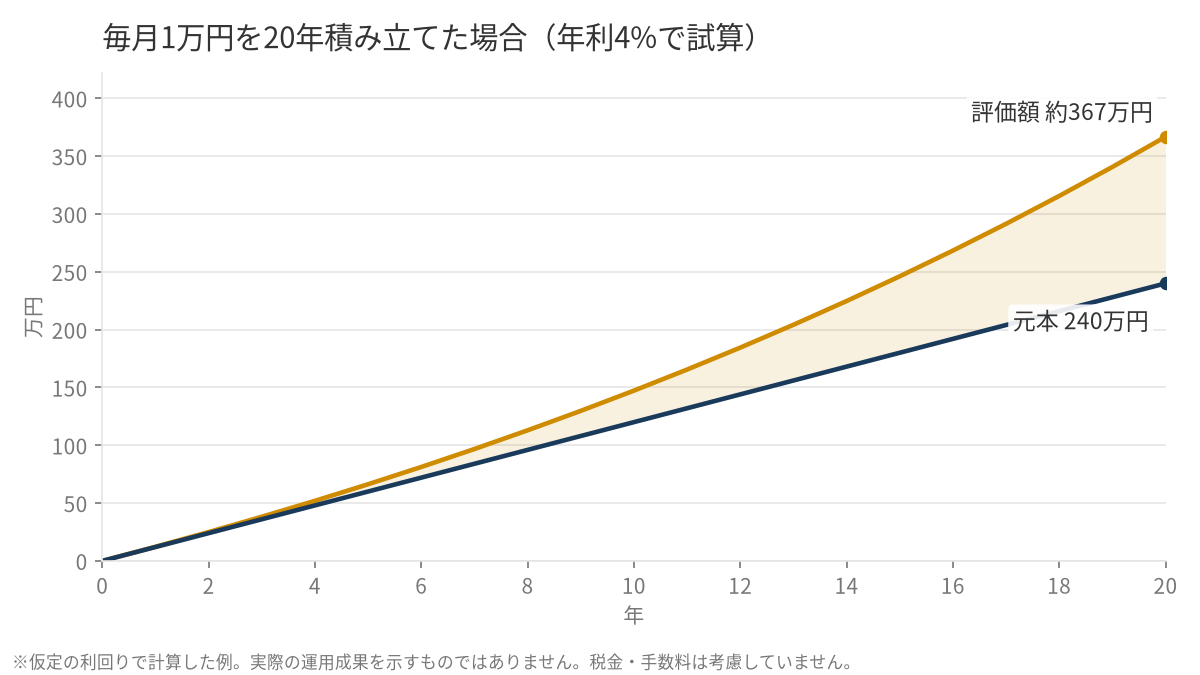
例えば月1万円を20年積み立てると仮定すると、元本は240万円。ここに運用の増減が乗ります。大きな金額ではないですが、入金額が小さいうちは、数字の伸びが見えにくいのも事実です。月1万円の現実的な効果が気になる人は、投資は月いくらから始める?月1万・3万・5万・10万円の20年後を比べて決めるで書いています。
私がやっていないこと、迷っていること
個別株も少し持っていますが、つみたて投資枠では投資信託の積立だけです(つみたて投資枠で買えるのは、金融庁の基準を満たした投資信託に限られます)。
iDeCoも、いい制度だとはわかっています。ただ原則として老後まで引き出せないのがネックで、私はやっていません。受け取れる年齢などの条件は制度改正で変わることもあるので、検討する人は公式サイトで最新の条件を確認してください。私はNISAとふるさと納税を使っています。
つみたてNISAの銘柄選びで、そこまで難しいことは求められません。全世界株式を1本選んで、自動積立に設定する。今日できるのは、それだけです。
それでは、次でお会いしましょう。またね。
■ 投資に関する免責事項
当サイトで提供する情報は、投資助言を目的としたものではありません。掲載されている情報は情報提供のみを目的としており、投資に関する最終判断はご自身の責任で行ってください。
- 投資は自己責任のもと、余剰資金で行ってください
- 元本保証はありません
- 過去の実績は将来の成果を保証するものではありません
※本記事は2026年10月時点の情報です。税制・制度・各種条件は変更される場合があるため、最新情報は公式サイト等でご確認ください。