複利は、増えた分を引き出さずに置いておくと、その増えた分にもまた利益がつく仕組みです。たとえば毎月10万円を20年積み立てると、積み立てたお金は2,400万円。もし年5%で増えたとすると、約4,110万円になります(説明用の計算で、税金や手数料は入れていません)。差の約1,700万円のほとんどは、後半の10年でついた分なんですよね。
どうも、くろまめです。
「複利って聞いたことはあるけど、結局なにがすごいの?」という人向けに、今回は例えだけじゃなく、実際に数字を出して確かめていきます。
複利とは?「増えた分にも、またお金がつく」こと
金融庁は複利を、投資や預金で得た収益を元本にプラスして運用することで得られる利益、と説明しています。言いかえると、増えた分にも、また次の利益がつくということです。
100万円が年5%で増えるとしますね。1年目は5万円増えて105万円。2年目は105万円に5%がつくので、増えるのは5万2,500円。ほんの少しですが、1年目より多いんです。
雪だるまを転がすと、大きくなるほど一回でくっつく雪も増えますよね。複利はまさにあれで、最初は地味なのに、大きくなるほど増え方も大きくなっていきます。
単利との違いは「増えた分をどうするか」だけ
増えた分を受け取ってしまって、最初の100万円にだけ利益がつくのが単利です。違いはそれだけなんですが、時間がたつと差がはっきり出ます。
100万円を年5%で30年。単利だと250万円ですが、複利だと約432万円。同じ5%なのに、180万円以上の差がつきます(どちらも説明用の計算です)。
毎月10万円を20年積み立てると、いくらになる?
積立だと、毎月入れるお金にもそれぞれ複利がついていきます。毎月10万円を年5%で20年積み立てた場合の、積み立てた元本と評価額の動きがこちらです。
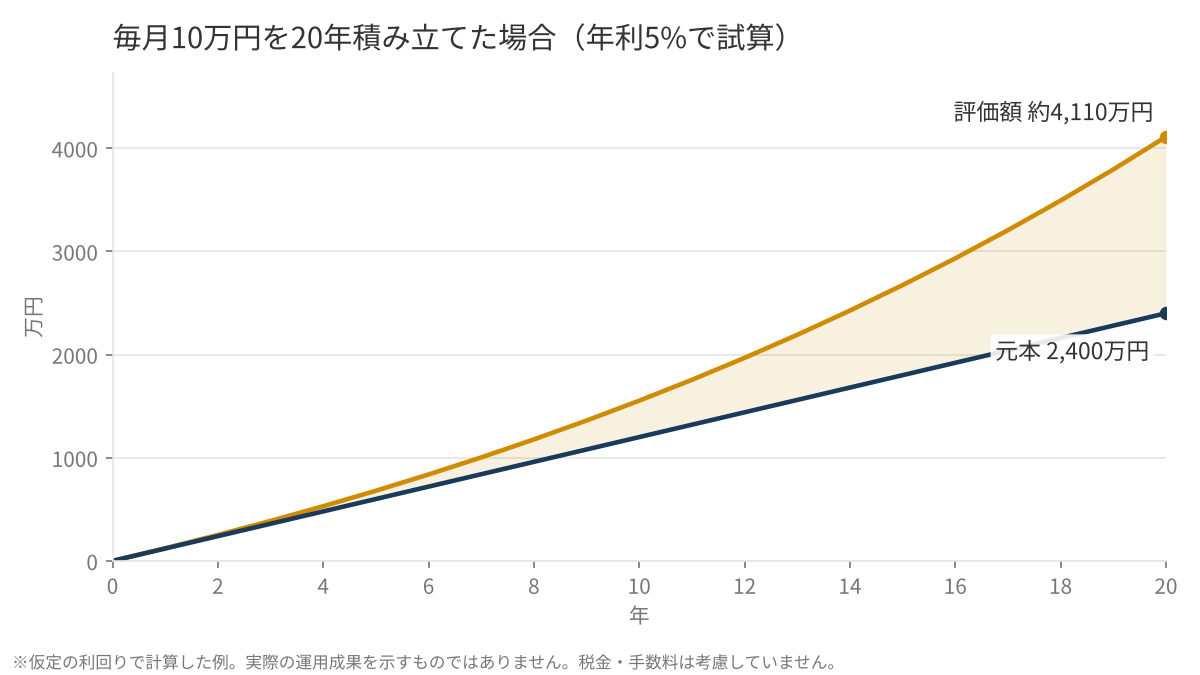
5年目だと、増えた分は80万円くらいで、正直まだちょっとしかありません。でも20年目には増えた分だけで1,700万円を超えて、積み立てた元本の7割くらいまで来ています。最初は地味で、後半にぐっと効いてくるのが複利の正体です。
金融庁の資料でも確かめてみる
金融庁のNISAのガイドブック(2023年7月)には、毎月1万円を年3%で積み立てた例が載っています。20年で積み立てた240万円は約330万円、40年続けると積み立てた480万円が約930万円です。
積み立てた金額は2倍なのに、増えた分は約90万円から約450万円へ、5倍くらいになっています。時間が倍になると、増え方は倍どころじゃない。さっきの雪だるまが、公的な資料の数字でもちゃんと出ているんですよね。
72の法則で「2倍になるまで何年?」がざっくりわかる
覚えておくと便利なのが「72の法則」です。72を利回り(%)で割ると、お金がだいたい2倍になる年数がわかります。
年5%なら72÷5で約14年、年3%なら72÷3で24年。電卓がなくても見当がつくので、けっこう使えます。ただ目安なので、年5%だと正確には約14.2年です。
注意したいこと:利回りは誰にもわからない
ここまでの年5%や年3%は、説明のための仮の数字です。実際の投資では、マイナスの年もありますし、毎年きれいに同じだけ増えるわけではありません。増えなければ、2,400万円は2,400万円のままです。
何%で増えるかは自分では決められません。でも、増えた分を引き出さずに運用し続けて、時間を味方につけることは自分で決められます。複利を一番効かせるのは、結局ここなんだと思います。
私の場合:元本の約1.5倍。でも雪だるまはまだ小さい
私は投資を始めてまだ5年くらいです。最初は旧NISAで月3万3,333円から始めて、月10万円にしたのは楽天証券に移した2025年の初めごろから。今は毎月、オルカン6万円と日経225を4万円、クレジットカードで自動で積み立てています。
楽天証券と、前に使っていたSBI証券の投資信託を合わせて見てみると、2026年10月時点で、積み立てた元本に対して評価額は約1.5倍(+54%)でした。SBI証券のほうは、分配金の受け取り方がぜんぶ「再投資」になっていて、これがまさに増えた分をまた運用に回す、複利の形です。
ただ、これはここ数年の相場がよかったのも大きいです。さっきのグラフで言えば、私はまだ左のほう。雪だるまで言ったら、まだ手のひらサイズなんですよね。だから今は、増え方を気にするより、積み立てる金額を増やすほうが効くと思っています。
途中であれこれ乗り換えると、複利の「置いておく時間」が細切れになってしまうので、今はシンプルなインデックスを持ち続けるようにしています。
複利を味方にするために、今日からできること
やることはシンプルで、毎月の積立額を決めて自動にすることと、増えた分を引き出さないことの2つだけです。投資信託なら、分配金の受け取り方を「再投資」にしておけば、増えた分は勝手に運用に回ります。
もともと私は貯金が本当に苦手でしたが、給料から先に引かれる自動積立にしてから、お金が残るようになりました。相場も毎日見ると気持ちが揺れるので、見る回数を減らしています。頑張るより、続く仕組みにしてしまうほうが、複利とは相性がいいと思います。
始め方はNISAとはわかりやすく解説|2つの枠と1,800万円、毎月10万円なら税金はいくら変わる?で、積立そのものの考え方は積立投資とは?初心者向けにわかりやすく解説する、続かない人でも迷わない始め方でまとめています。相場が下がって不安になったときはインデックス投資、暴落時どうする?積立を止めない理由と、1週間で35万円減った週の私の対応も参考にしてみてください。
こういうデータもあるので、私は相場がどうなっても、淡々と積み立てていくだけです。
それでは、次でお会いしましょう。またね。
出典:金融庁「資産形成の基本」(NISA特設ウェブサイト)、金融庁「はじめてみよう!NISA早わかりガイドブック」(2023年7月)。年5%・年3%などの計算は説明用の例で、税金・手数料は考慮していません。
■ 投資に関する免責事項
当サイトで提供する情報は、投資助言を目的としたものではありません。掲載されている情報は情報提供のみを目的としており、投資に関する最終判断はご自身の責任で行ってください。
- 投資は自己責任のもと、余剰資金で行ってください
- 元本保証はありません
- 過去の実績は将来の成果を保証するものではありません
※本記事は2026年10月時点の情報です。税制・制度・各種条件は変更される場合があるため、最新情報は公式サイト等でご確認ください。