積立投資は、決まった金額を毎月続けて買っていく方法です。いいところは大きく2つで、高いときにまとめて買ってしまう失敗をしにくいことと、気分で売ったり買ったりしなくてよくなること。金融庁の資料では、日経平均が30年でほぼ半分になった時期でも、毎月1万円の積立は積み立てた合計363万円が472万円になっていた、という試算が出ています。
どうも、くろまめです。
「投資って難しそう」「自分には続かないかも」と思っている人ほど、積立は向いていると思います。理由と始め方を、金融庁のデータと私の実際の設定で見ていきますね。
動画でも話しています(YouTube「くろまめとお金の勉強ちゃんねる」第1回)。
積立投資とは?「決まった金額」を「続けて」買うこと
金融庁は積立投資を、あらかじめ決まった金額を続けて投資すること、と説明しています。ポイントは、何口買うかではなく、いくら買うかを先に決めてしまうところです。
金額を決めておくと、値段が下がった月は同じ金額でたくさん買えて、上がった月は少しだけ買うことになります。これがいわゆるドルコスト平均法で、計算の例はドルコスト平均法とは?初心者にもわかりやすく解説でくわしく紹介しています。
いいところ① 高いときにまとめて買う失敗をしにくい
一度にまとめて買うと、たまたまそれが高値だったとき、取り戻すのに長い時間がかかります。毎月同じ金額で買い続ければ、買うタイミングが自然に分かれるので、そういう大きな失敗をしにくくなります。
日経平均が半分になった30年でも、積立はプラスだった
金融庁の資料に、ちょっとびっくりするデータが載っています。日経平均は1990年1月末に37,189円でしたが、30年後の2020年3月末は18,917円。株価だけ見ると、ほぼ半分です。
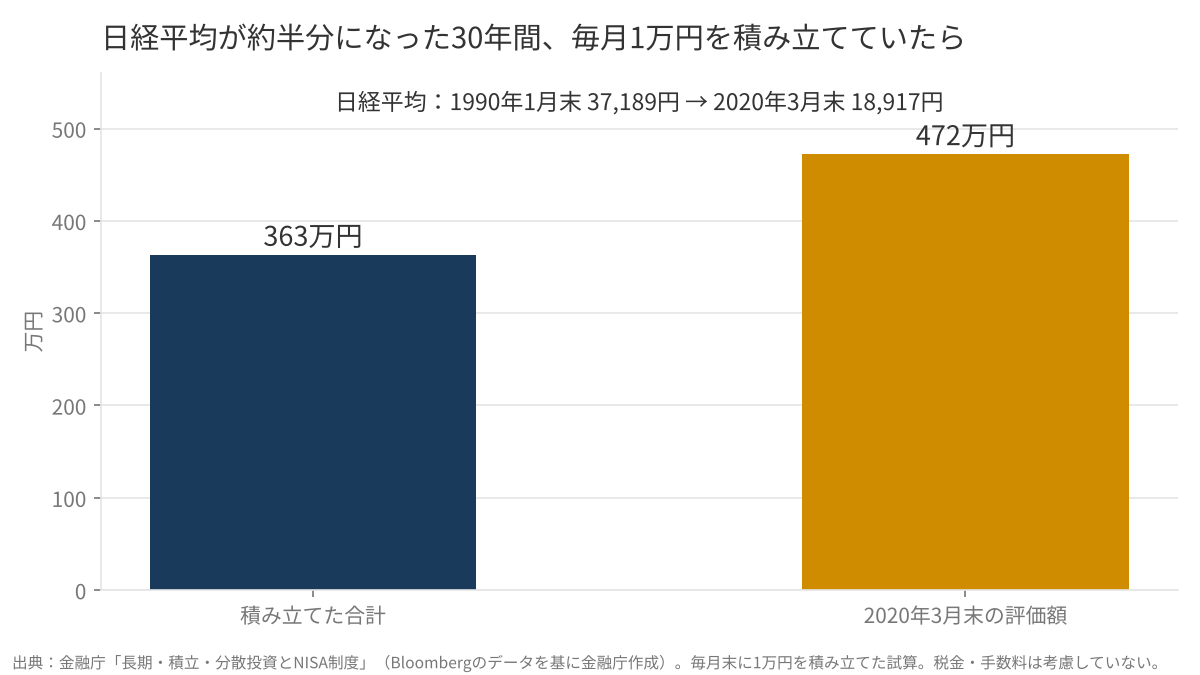
それでも、この30年間に毎月末1万円ずつ積み立てていたとすると、積み立てた合計363万円が472万円になっていた、という試算です。値段が安かった時期にも、毎月コツコツ買い続けていたからなんですよね。
ただ、これは税金や手数料を入れていない計算で、しかも30年かかっています。いつでも必ず増えるという話ではないので、そこは気をつけてください。
いいところ② 気分で売ったり買ったりしなくてよくなる
下がってくるとこわくなって売りたくなるし、上がってくるともっと買いたくなる。人間なので、これはふつうです。でもこの気持ちのままに売り買いすると、高く買って安く売る、の逆をやってしまいがちです。
実は私も、NISAを始めたころはオルカンやS&P500、先進国株式、新興国株式、テーマ型の投資信託など、いろいろ買ってしまいました。金額と日にちを決めて自動にしてからは、迷う場面そのものがなくなりました。
注意したいこと:いつでも一番得になる方法ではない
ずっと上がり続ける相場だと、最初にまとめて買ったほうが結果がよかった、ということもあります。金融庁の資料でも、積立は一括で買うのに比べて「高値掴み等のおそれの軽減が期待でき」る、という書き方です。必ず勝てる方法ではなく、大きな失敗をしにくい方法だと考えておくのがいいと思います。
積立投資の始め方は3ステップ
1. 証券口座を開く
手数料が安く、スマホで手続きが終わるネット証券が使いやすいです。私は楽天証券を使っていますが、ネット証券ならどこを選んでも大きな差はないと思います。銀行の窓口や対面の証券会社は、手数料が高くなりやすいので積立には向きません。
2. 金額と商品を決める
金額は、毎月の給料から無理なく先に引ける額にします。私も最初は旧NISAで月3万3,333円からで、収入が増えたのと支出を削ったので、今の金額まで増やしました。商品は、世界中や日本全体の株にまとめて投資できるインデックスファンドがシンプルです。選び方は投資信託 初心者の選び方にまとめています。
3. 自動積立を設定して、あとは触らない
証券口座の積立設定で金額を決めれば、あとは毎月自動で買ってくれます。最初の設定さえ終われば、毎月やることはほとんどありません。
私の場合:毎月10万円を自動で積み立て
今は楽天証券のNISA(つみたて投資枠)で、毎月10万円をクレジットカードで自動で積み立てています。中身はオルカンに6万円、日経225に4万円です。月10万円にしたのは、楽天証券に移した2025年の初めごろからです。
もともと貯金が本当に苦手でしたが、先に引かれる自動積立にしてから、目に見えてお金が残るようになりました。頑張るより、しくみにしてしまうほうが私には合っていました。積み立てたお金がどう増えていくかは複利とは?わかりやすく例えと計算で解説で計算しています。家計の見直しから始めたい人は生活費 節約 方法もどうぞ。
こういうデータもあるので、私は相場がどうなっても、淡々と積み立てていくだけです。
それでは、次でお会いしましょう。またね。
出典:金融庁「資産形成の基本」(NISA特設ウェブサイト)、金融庁「長期・積立・分散投資とNISA制度」、金融庁「NISAを利用する皆さまへ」(2024年6月)。
■ 投資に関する免責事項
当サイトで提供する情報は、投資助言を目的としたものではありません。掲載されている情報は情報提供のみを目的としており、投資に関する最終判断はご自身の責任で行ってください。
- 投資は自己責任のもと、余剰資金で行ってください
- 元本保証はありません
- 過去の実績は将来の成果を保証するものではありません
※本記事は2026年10月時点の情報です。税制・制度・各種条件は変更される場合があるため、最新情報は公式サイト等でご確認ください。