ポートフォリオ(資産の組み合わせ)は、①すぐ使える現金をいくら置いておくか ②毎月いくら投資に回すか ③投資するお金を何に分けるか、の順に決めると迷いません。最初に考えるのは商品選びではなく、現金と投資の分け方です。中身は、株式だけなら全世界株式のインデックスファンド1本でも十分に分散できます。値動きをもっとおだやかにしたいなら、債券を混ぜる方法があります。
どうも、くろまめです。
「ポートフォリオ」と聞くと、銘柄をいくつも組み合わせる難しい話に聞こえますよね。でも初心者のうちは、決めることは3つだけです。順番に見ていきます。
ポートフォリオは「持っているお金全体」の分け方
ポートフォリオは、投資信託の組み合わせだけのことではありません。銀行の預金も含めた、持っているお金全体をどう分けて置いておくか、という話です。
| 置き場所 | 役割 | 値動き |
|---|---|---|
| 預金(現金) | 生活費・急な出費・いざというときのお金 | ほぼない(増えもしない) |
| 債券(債券のファンドなど) | 値動きをおだやかにする | 小さめ |
| 株式(株式のインデックスファンドなど) | 長い目で増やす | 大きい(半分になる年もある) |
上にいくほど安定して、下にいくほど増える見込みと値動きが大きくなります。どれか1つが正解ではなく、組み合わせ方で「自分が続けられる値動き」に合わせるのがポートフォリオの考え方です。
ステップ1:すぐ使える現金を先に分けておく
最初に決めるのは、投資に回さないお金です。急に仕事が変わったり、家電が壊れたりしたときに、投資しているお金を慌てて売らずにすむように、生活費の何か月分かを預金で置いておきます。この「生活防衛資金」があるかどうかで、相場が下がったときの気持ちがまったく違います。
目安はよく「生活費の3〜6か月分」などと言われますが、会社員か自営業か、家族がいるかで変わります。大事なのは金額の正解より、投資のお金と生活のお金を分けておくことです。
私の場合、銀行口座の現金は生活防衛資金という位置づけで、いつでもおろせるお金として置いています。今から増やすつもりも、大きく減らすつもりもありません。
ステップ2:毎月いくら投資に回すかを決める
次に、毎月の収入から無理なく続けられる金額を決めます。ポートフォリオの成績を左右するのは、組み合わせの細かい割合よりも、毎月いくら入れて何年続けるか、のほうが大きいことが多いです。たとえば月1万円と月3万円では、20年続けたときの元本だけで480万円の差。そこに運用で増えた分が上乗せされます。
金額ごとの違いは投資は月いくらから始める?月1万・3万・5万・10万円の20年後を比べて決めるで計算しています。金額はあとから増やせるので、最初は少なめで大丈夫。家計に慣れてから増やすほうが続きやすいと思います。
ステップ3:投資するお金の中身を決める
株式だけなら、全世界株式1本でも分散はできている
全世界株式のインデックスファンド(いわゆるオルカン)なら、1本で先進国と新興国の数千社に投資できるので、商品をいくつも組み合わせなくても地域も会社も十分に分かれています。何本も持つと、中身が重なっているだけ、ということもよくあります。本数の考え方はNISAのインデックスファンド組み合わせは1本で十分?初心者向け選び方にまとめています。
値動きをおだやかにしたいなら、債券を混ぜる
株式は長い目で見ると増える見込みが大きい一方、1年で大きく下がることもある。その揺れが気になるなら、債券を混ぜると値動きは小さくなります(そのかわり、増え方もゆるやかになります)。
参考になるのが、日本の公的年金を運用しているGPIF(年金積立金管理運用独立行政法人)です。GPIFの基本ポートフォリオは、2025〜2029年度の中期目標期間も「4資産均等」で、国内債券・外国債券・国内株式・外国株式を25%ずつ持つ形です(GPIF「2025年度業務概況書」会見資料)。年金のように何十年も運用し、大きく減らせないお金でも、半分は株式で持っているということです。
ただ、GPIFは「年金を払い続ける」という目的に合わせた配分なので、そのまま真似する必要はありません。現役で毎月積み立てる人なら、株式の割合を多めにする考え方もあります。株式と債券がセットになった商品はバランスファンドとインデックスファンドはどっちを選ぶ?で比べています。
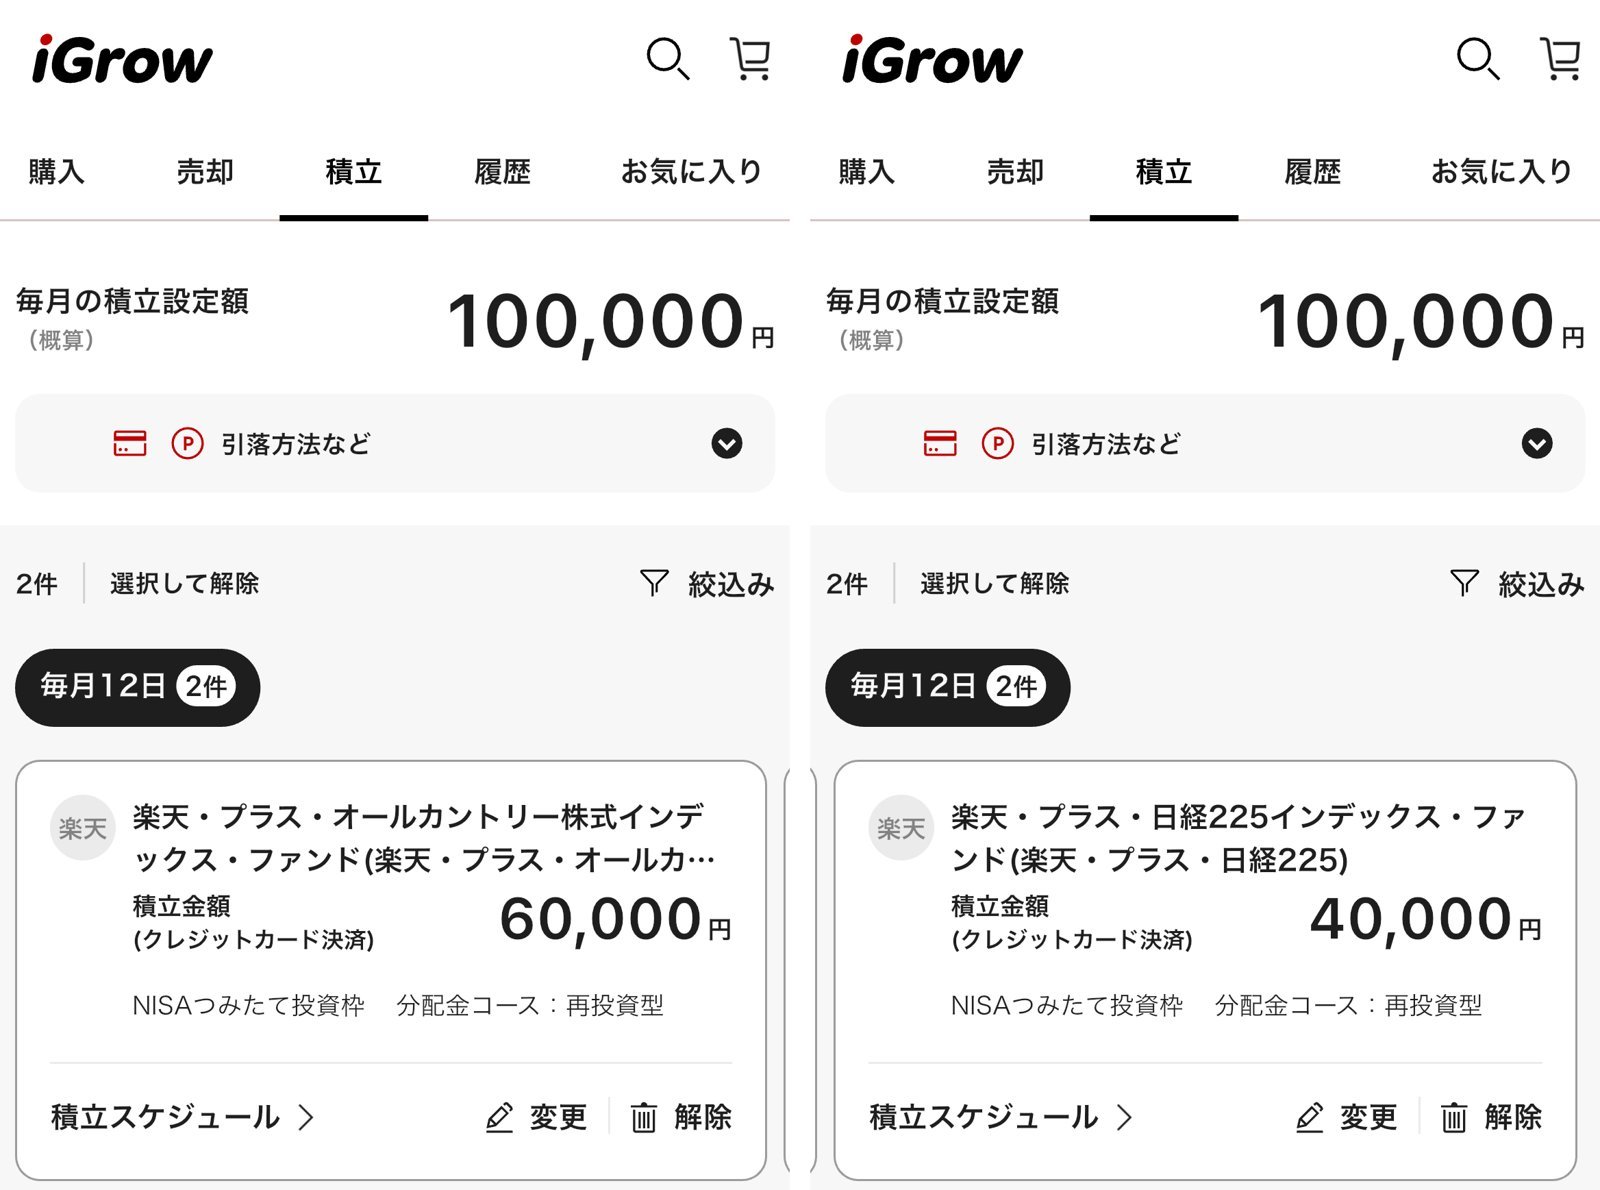
私の場合、投資のお金は株式のインデックスファンドの積立が土台で、毎月10万円をNISAのつみたて投資枠で自動で積み立てています。個別株は、成長投資枠でプラスアルファとして少しだけです。全世界株と日本株の配分をどう決めたかは日本株と全世界株の積立はどっちにする?分散の考え方と私の配分に書いています。
組んだあとの「見直し」は年1回でいい
ポートフォリオは、一度決めたら頻繁に変えなくて大丈夫です。見直すのは、年に1回か、収入や家族の状況が大きく変わったときくらいで十分です。
株式が大きく上がって、最初に決めた割合より株式が多くなりすぎた、というときは、割合を戻す「リバランス」をする方法もあります。売って買いなおすと手間も税金もかかるので、これから積み立てる先を少ないほうに寄せるのが、いちばん手軽です。NISAの枠の中で売ると、その年の枠は戻らない点にも気をつけてください。
逆に、株価が下がったからといって慌てて割合を変えるのはおすすめしません。下がったときの考え方はインデックス投資、暴落時どうする?にまとめています。
よくある疑問
現金も「ポートフォリオ」に入れて考えるの?
入れて考えるのがおすすめです。投資のお金だけを見て「株式100%」でも、預金がしっかりあるなら、お金全体で見れば株式の割合はもっと低くなります。全体で見たほうが、自分がどれくらいの値動きを受けているかがわかります。
商品は何本くらいがいい?
初心者なら1〜2本で十分です。本数が増えるほど、中身の重なりや管理の手間が増えます。商品の選び方は投資信託の選び方を初心者向けに解説も参考にしてみてください。
まずは「現金」と「投資」を分けるところから
ポートフォリオの組み方は、すぐ使える現金を分ける、毎月の投資額を決める、中身を決める、の3つです。中身は全世界株式1本でも分散はできていて、揺れが気になるなら債券を混ぜる。組んだあとは年1回くらい見直せば十分です。決めたら、あとは自動の積立に任せてしまいましょう。
それでは、次でお会いしましょう。またね。
参考
- GPIF(年金積立金管理運用独立行政法人)「2025年度業務概況書」会見資料(2026年7月。https://www.gpif.go.jp/topics/73509681gpif/2025_kaiken_siryou_.pdf)
■ 投資に関する免責事項
当サイトで提供する情報は、投資助言を目的としたものではありません。掲載されている情報は情報提供のみを目的としており、投資に関する最終判断はご自身の責任で行ってください。
- 投資は自己責任のもと、余剰資金で行ってください
- 元本保証はありません
- 過去の実績は将来の成果を保証するものではありません
※本記事は2026年11月時点の情報です。税制・制度・各種条件は変更される場合があるため、最新情報は公式サイト等でご確認ください。