どっちか1つに決めなくて大丈夫です。迷うなら、全世界株を軸にして、日本株は「足したければ足す」くらいの位置づけで十分だと思っています。日本株は全世界株の中にも入っているので、全世界株だけでも日本には投資していることになります。
どうも、くろまめです。
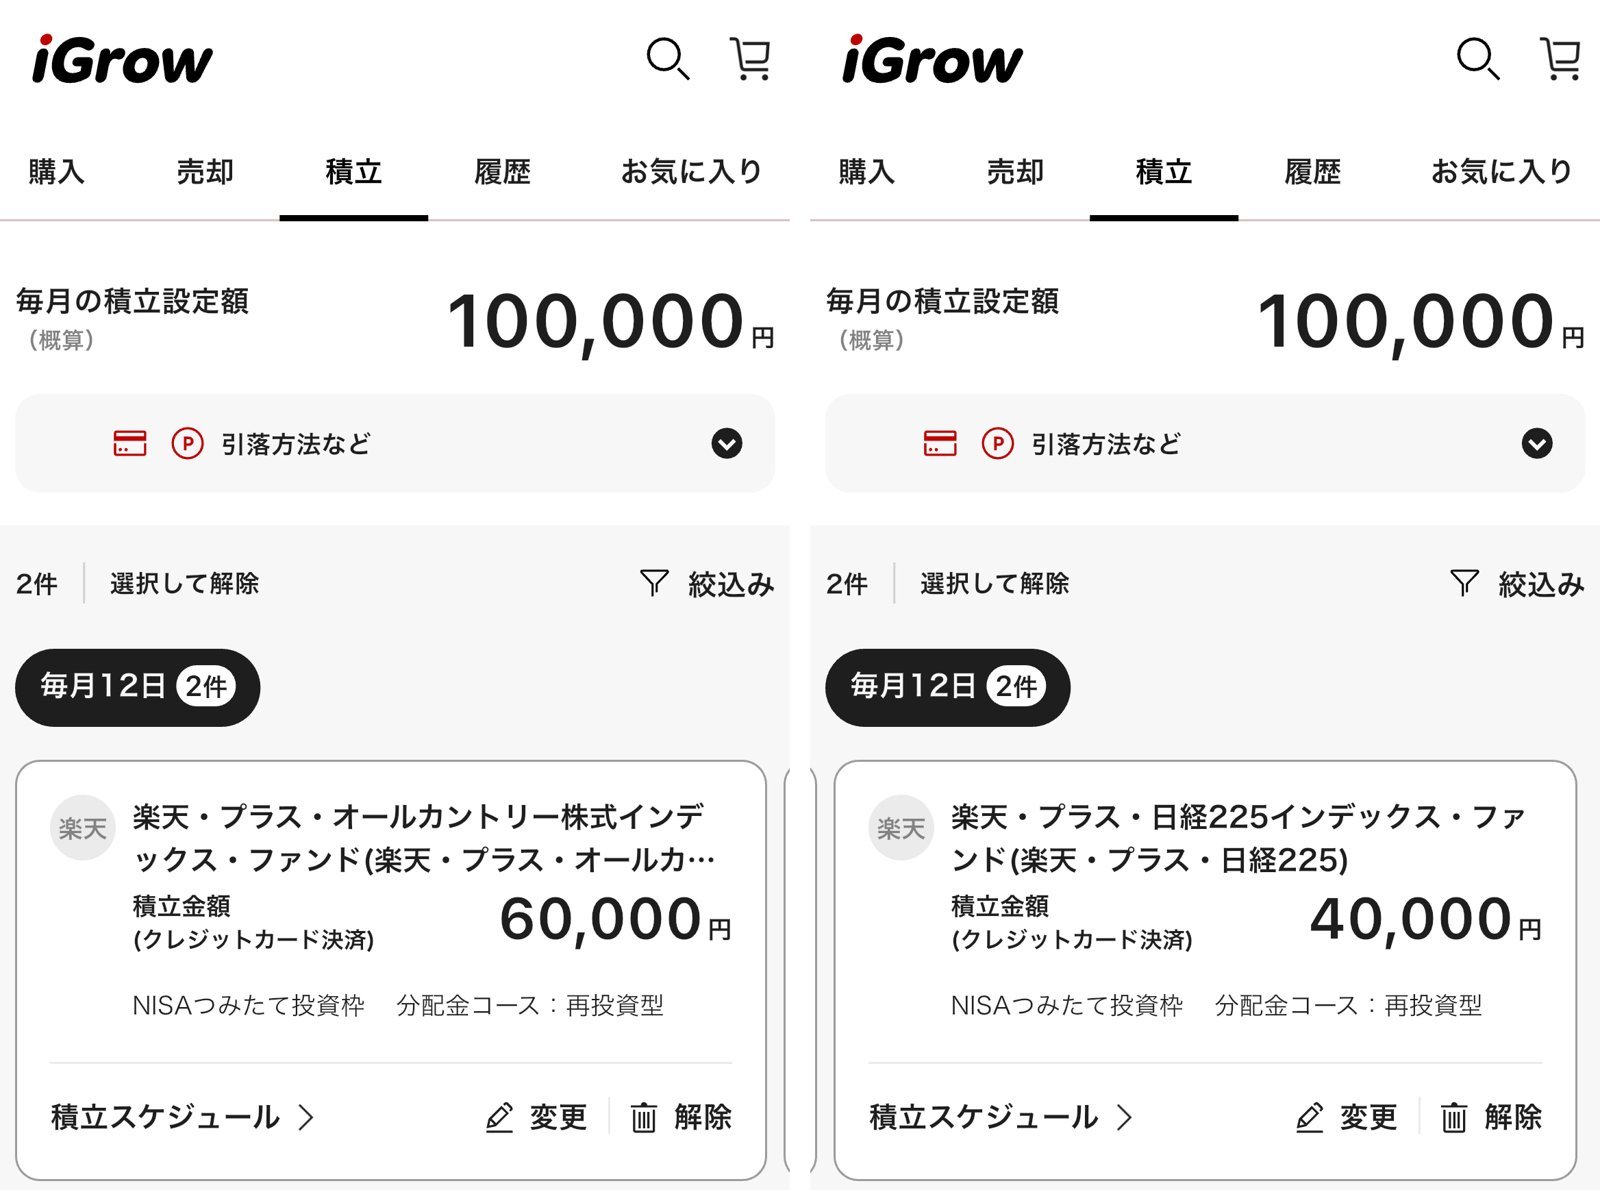
私は今、全世界株6万円と日経225を4万円の組み合わせで積み立てています。なぜこの形に落ち着いたのか、順番に書きます。
全世界株と日本株、中身はどう違うのか
全世界株のインデックスファンドは、先進国と新興国の株をまとめて持つ商品です。いわゆるオルカンですね。1本買うだけで、世界中の企業に少しずつ投資することになります。
一方、日本株の積立は日経225やTOPIXなど、日本企業だけに投資する形です。国が1つなので、日本経済の調子にそのまま左右されます。
分散という意味では、全世界株のほうが広いです。ここは疑いようがありません。ただ、「広い=日本株はいらない」とも言い切れないので、そこを次で書きます。
日経225とTOPIXの違いも軽く押さえておく
日本株といっても、日経225とTOPIXでは中身が少し違います。日経225は日本を代表する225社で、株価の高い会社の動きが指数に反映されやすい仕組みです。TOPIXは東証プライムを中心に、とても多くの会社を時価総額で組み入れています。
どちらが上というより、見ている範囲が違うだけです。迷ったら、ニュースで名前をよく聞くほうが値動きをイメージしやすいので、続けやすいと思います。
私がS&P500を外した理由
最初は、オルカンとS&P500を半々で積み立てていました。ところがオルカンの中身がすでにアメリカ約6割で、アメリカに偏りすぎていると気づいたんです。そこにS&P500を重ねたら、さらにアメリカに寄ってしまいます。
成績だけ見れば、S&P500のほうが良かったです。今後もそうなる可能性は十分あると思います。それでも外しました。アメリカが落ちたときにズドンとなるより、広く分散させたかったからです。
正直、びびりなところもあってオルカンを選んでいます。オルカンとS&P500は、長い目で見れば大差ないと私は考えています。どちらでも続けられるほうを選べばいい、というのが本音です。
なお、オルカンの国別比率は、時点や連動する指数によって変わります。最新の条件は運用会社の公式サイトで確認してください。
日本株を足したのは、日本にも期待しているから
S&P500を外したあと、今後の日本の成長にも期待して日経225を足しました。それが今のオルカン6万円+日経225 4万円です。
軸はあくまで全世界で、日本には今後の成長を期待して日経225を足した、という形です。
ただ、これが正解という話ではありません。日本株を足さない選択も、まったく問題ないです。
積立の設定は、毎月ほぼ同じ形で
今の積立は楽天証券のNISA(つみたて投資枠)で、クレジットカード決済で毎月買っています。毎月自動で回っているので、積立履歴を見ると、毎月きちんと買えています。
配分を決める作業より、決めた配分を自動で回し続けるほうが大事だと思っています。
初心者はどう配分すればいいか
初心者の方には、次のどちらかが考えやすいと思います。
- 全世界株1本で積み立てる(いちばん迷わない)
- 全世界株を中心に、日本株を少し足す(日本に期待があるなら)
日本株だけ、アメリカ株だけの1本勝負は、損への恐怖が強い人には向かないと思います。下がったときに耐えられず、積立を止めてしまいやすいからです。止めたら、そこで分散の意味もなくなります。
金額別のイメージ
たとえば月3万円なら、全世界株だけの1本でも十分です。本数を増やしても1本あたりが小さくなるだけで、管理の手間のほうが増えます。
月5万円くらいで日本株も足したいなら、全世界株を8割、日本株を2割くらいの比率から始める、という考え方もあります。日本株の比率は、慣れてから少しずつ変えても間に合います。
月10万円以上になってくると、2本の比率をどうするかが気になってきます。そのときも、迷ったら全世界株を厚めにしておけば大きく外しにくいです。
向き不向きの目安
- 全世界株だけが向いている人:本数を増やすと管理が面倒になる人、何も考えずに続けたい人
- 日本株を足すのが向いている人:日本の成長に期待があり、値動きもニュースで追いやすいと感じる人
- どちらも向きにくい人:値動きが気になって毎日チェックしてしまい、そのたびに配分を変えたくなる人
始める前の注意点
日本株だけに偏らせると、国内景気や日本市場の動きの影響をもろに受けます。逆に外国株中心だと、為替の動きで円ベースの評価額が上下します。どちらも一長一短なので、1つの国や通貨に寄せすぎないほうが気持ちはラクです。
信託報酬などのコストも、ファンドごとに差があります。同じような商品なら低いほうを選ぶのが基本です。最新の条件は公式サイトで確認してください。
配分の割合を考えるときは、ポートフォリオの組み方【初心者向け】迷わない3ステップと考え方も参考になるかもしれません。
最初に増やしすぎた失敗
NISAを始めた当初は、いろいろな投資信託を買ってしまいました。オルカン、S&P500、先進国株式、新興国株式、TOPIX、日経平均高配当などです。
今もほとんどはそのまま持っていますが、毎月の積立はオルカンと日経225の2本だけです。本数を増やしても、分散が良くなるとは限りません。中身が重なるだけ、ということもあります。
だから「どっち?」と悩んだら、まず本数を絞る。これがいちばん効くと思います。
今日できる一歩
今持っている、または買おうとしているファンドの中身を、運用会社の資料で1本ずつ見てみてください。国別の比率が載っています。アメリカがどれくらいか、日本がどれくらいか。それを見てから、足すか足さないかを決めても遅くないです。
手順はシンプルです。まず資料で国別比率を確認します。次に、複数のファンドで同じ国が重なっていないかをメモします。最後に、重なりが大きければ積立する本数を減らします。10分もあれば終わります。
私は今も、オルカン6万円と日経225 4万円を毎月積み立てています。
それでは、次でお会いしましょう。またね。
■ 投資に関する免責事項
当サイトで提供する情報は、投資助言を目的としたものではありません。掲載されている情報は情報提供のみを目的としており、投資に関する最終判断はご自身の責任で行ってください。
- 投資は自己責任のもと、余剰資金で行ってください
- 元本保証はありません
- 過去の実績は将来の成果を保証するものではありません
※本記事は2026年10月時点の情報です。税制・制度・各種条件は変更される場合があるため、最新情報は公式サイト等でご確認ください。